Waarom winst niet hetzelfde is als geld
Een bedrijf kan winstgevend zijn en toch in geldnood komen. De omzet staat in de boeken op het moment dat je factureert, maar het geld komt binnen als de klant betaalt. Inkoop, voorraad, belastingen en aflossingen lopen niet gelijk op met je omzet. Een liquiditeitsprognose brengt die timing in beeld: hoeveel geld staat er straks werkelijk op de rekening?
Juist bij groei gaat het vaak mis. Meer omzet betekent meer voorfinanciering: je betaalt personeel en inkoop eerder dan je klant jou betaalt. Wie dat niet ziet aankomen, komt in de paradoxale situatie dat groei geld kost in plaats van oplevert.
De opbouw: van startsaldo naar eindsaldo
Een liquiditeitsprognose is in de kern een eenvoudige rekensom per maand: beginsaldo, plus ontvangsten, min uitgaven, is eindsaldo. Het eindsaldo van de ene maand is het beginsaldo van de volgende. De kunst zit in het realistisch invullen van de ontvangsten en uitgaven.
Ontvangsten: reken met het moment van betalen
Neem je verwachte omzet per maand en verschuif die naar het moment waarop klanten werkelijk betalen. Betalen je klanten gemiddeld na 45 dagen, terwijl je betaaltermijn 30 dagen is, reken dan met 45. Kijk daarvoor naar je werkelijke debiteurendagen van het afgelopen jaar, niet naar de termijn op je factuur.
Neem daarnaast eenmalige ontvangsten mee: een te ontvangen subsidie, de verkoop van een bedrijfsmiddel of een nieuwe financiering. En houd ze apart, zodat je ziet wat structureel is en wat niet.
Uitgaven: de posten die ondernemers vergeten
Vaste lasten zoals huur, salarissen en leasekosten zijn makkelijk. De verrassingen zitten in posten die niet elke maand terugkomen:
- Btw-afdracht. Doe je per kwartaal aangifte, dan valt er elk kwartaal een flink bedrag weg. Dat is geld van de Belastingdienst dat tijdelijk op jouw rekening staat.
- Voorlopige aanslagen voor vennootschaps- of inkomstenbelasting, vaak in termijnen.
- Vakantiegeld in mei of juni, en eventuele eindejaarsuitkeringen.
- Aflossingen op leningen, die niet in je winst- en verliesrekening staan maar wel geld kosten.
- Investeringen, zoals een nieuwe machine, bus of verbouwing.
- Jaarlijkse kosten zoals verzekeringen, licenties en contributies.
Bepaal je buffer
Een prognose wordt pas bruikbaar als je weet waar je ondergrens ligt. Stel een minimale buffer vast: het saldo waaronder je niet wilt komen. Een vuistregel is een buffer van één tot drie maanden vaste lasten, afhankelijk van hoe voorspelbaar je omzet is. Zakt de prognose in een maand onder die lijn, dan weet je maanden van tevoren dat je moet ingrijpen.
Reken altijd een tweede scenario door
De toekomst is onzeker, dus één prognose is te weinig. Maak naast je verwachte scenario minstens één voorzichtig scenario: bijvoorbeeld twintig procent minder omzet, of klanten die twee weken later betalen. Zie je dat je in dat scenario onder je buffer zakt, dan heb je nu nog de tijd om bij te sturen: een kredietfaciliteit aanvragen, een investering uitstellen of je debiteurenbeheer aanscherpen.
Van Excel-bestand naar rollende prognose
De meeste prognoses sterven een stille dood: één keer gemaakt, nooit meer bijgewerkt. Het geheim zit in het ritme. Vergelijk elke maand de prognose met de werkelijkheid, verklaar de verschillen en schuif de prognose een maand op. Zo heb je altijd een vooruitblik van twaalf maanden.
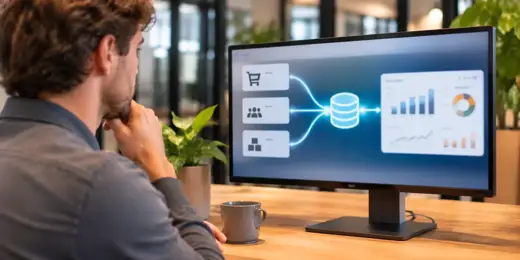
Dat bijwerken gaat een stuk sneller als de werkelijke cijfers automatisch uit je boekhouding komen. Met een gekoppeld dashboard zie je het actuele banksaldo, de openstaande debiteuren en crediteuren en de prognose op één scherm, en hoef je alleen de verwachtingen bij te stellen.
Wat je ermee wint
Een goede liquiditeitsprognose geeft rust. Je ziet een krappe periode maanden van tevoren aankomen, je kunt investeringen beter timen en je gesprek met de bank wordt een stuk sterker. Banken waarderen een ondernemer die zijn kasstroom kent, en vragen er bij een financieringsaanvraag bovendien vrijwel altijd om. Daarmee is de prognose niet alleen een controle-instrument, maar ook een stuurinstrument voor je groei.
Een praktijkgerichte opzet in vijf kolommen
Je hoeft geen ingewikkeld model te bouwen. Een overzichtelijke opzet bestaat uit vijf blokken per maand: het beginsaldo, de ontvangsten van klanten, de overige ontvangsten, de uitgaven gegroepeerd per soort, en het eindsaldo. Zet de maanden naast elkaar en de buffer als vaste lijn eronder. Zo zie je in één oogopslag waar het krap wordt, en welke posten daarvoor verantwoordelijk zijn.
Houd de prognose zo simpel als mogelijk, maar wel zo gedetailleerd als nodig. Groepeer kleine kostenposten en splits alleen de posten uit die groot zijn of sterk schommelen. Een prognose die je in een half uur per maand kunt bijwerken, gebruik je echt; een model met honderd regels raakt na een paar maanden in onbruik.
Veelgestelde vragen
Wat is het verschil tussen een begroting en een liquiditeitsprognose?
Een begroting voorspelt je omzet, kosten en winst over een periode. Een liquiditeitsprognose voorspelt het geld op je bankrekening per maand, dus wanneer geld daadwerkelijk binnenkomt en uitgaat. Je hebt ze allebei nodig: de begroting laat zien of je winst maakt, de prognose of je je rekeningen kunt blijven betalen.
Hoe vaak werk ik de prognose bij?
Minimaal één keer per maand, zodra de cijfers van de afgelopen maand bekend zijn. Vergelijk de prognose met de werkelijkheid, verklaar de verschillen en schuif de prognose een maand op. In een krappe periode kan een wekelijkse prognose voor de komende dertien weken extra houvast geven.
Hoe groot moet mijn buffer zijn?
Dat hangt af van hoe voorspelbaar je omzet en kosten zijn. Een veelgebruikte vuistregel is een buffer van één tot drie maanden vaste lasten. Bedrijven met seizoenspieken of grote projecten hebben doorgaans een grotere buffer nodig dan bedrijven met veel terugkerende omzet.
Wat doe ik als de prognose onder de buffer zakt?
Dan heb je gelukkig nog tijd om in te grijpen. Denk aan het versnellen van ontvangsten via strakker debiteurenbeheer, het uitstellen of financieren van investeringen, een betalingsregeling of het aanvragen van een kredietfaciliteit voordat het echt krap wordt.